Тем, кто переезжает в Валенсию с высокой зарплатой, рано или поздно советуют «оформить Бекхэма». Речь о специальном режиме для переехавших работников — статье 93 Закона об IRPF 35/2006, в обиходе «закон Бекхэма» (встречается и написание «закон Бекхема»). Вместо прогрессивной шкалы, которая в Валенсийском сообществе в 2026 году доходит до 53,85 %, трудовой доход облагается по ставке 24 %. Выгодно это не всем и не всегда: ниже — кто подходит, как прикинуть выгоду, как и когда подавать Modelo 149 и почему из режима исключают. Материал сверен с текстом закона, Регламента IRPF и приказами AEAT на ноябрь 2026 года.
Главное за 30 секунд
- Что это: специальный налоговый режим для работников, специалистов и предпринимателей, переехавших в Испанию. Его регулирует статья 93 LIRPF в редакции Закона о стартапах 28/2022 и Закона 7/2024.
- Ставка: 24 % на трудовой доход до 600 000 € в год и 47 % на превышение; дивиденды, проценты и прирост капитала из испанских источников — по шкале 19–30 %. Обычная шкала в Валенсии в 2026 году — 18,3–53,85 %.
- Срок: год переезда и 5 следующих налоговых периодов — всего 6 ежегодных деклараций Modelo 151. Потом — обычный IRPF.
- Главное условие: не быть налоговым резидентом Испании в предыдущие 5 лет (до 2023 года — 10 лет) и переехать по одному из оснований закона: трудовой договор, должность администратора, предпринимательство с заключением ENISA, работа высококвалифицированного специалиста для стартапов или в R&D.
- Подача: Modelo 149 онлайн на портале AEAT в течение 6 месяцев с даты начала деятельности, указанной в регистрации в Seguridad Social. Срок не продлевается.
- Семья: супруг(а) и дети младше 25 лет (любого возраста при инвалидности) могут присоединиться, если их суммарная налоговая база меньше, чем у основного заявителя.
- Чего режим не даёт: он недоступен обычным autónomo и владельцам no lucrativa, а доход через постоянное представительство в Испании ведёт к исключению из режима.
- На 2027 год изменений нет: статья 93 не менялась с декабря 2024 года, Регламент — с декабря 2023-го; Кортесы распущены, реформ в работе нет.
Почему «Закон Бекхэма» и кому он реально подходит
Неофициальное название режим получил по имени Дэвида Бекхэма, который в 2003 году перешёл в «Реал Мадрид». Юридически это régimen especial aplicable a los trabajadores, profesionales, emprendedores e inversores desplazados a territorio español — специальный режим для работников, специалистов, предпринимателей и инвесторов, переехавших в Испанию. Профессиональных спортсменов исключили из него Законом 26/2014 (с 2015 года): особые трудовые отношения спортсменов прямо названы в статье 93 как исключение.
Суть режима: вы становитесь налоговым резидентом Испании, но платите налог по правилам для нерезидентов (IRNR) — по фиксированной ставке и только с испанских доходов, а также со всего трудового дохода, где бы ни находился работодатель. Типичные получатели — наёмные IT-специалисты и менеджеры международных компаний, удалённые сотрудники иностранных фирм с визой кочевника, директора и администраторы компаний, основатели стартапов с заключением ENISA. Пассивным инвесторам и обычным autónomo закон основания не даёт.
Кто может выбрать режим: основания по статье 93
- Трудовой договор. Переезд из-за нового трудового договора с испанским работодателем или командировки, а также удалённая работа с помощью цифровых средств — статья 93 прямо называет наёмных работников с визой для международной удалённой работы. Не подходят особые трудовые отношения профессиональных спортсменов.
- Администратор компании. Назначение администратором испанской компании подходит при любой доле в капитале. Ограничение остаётся только для патримониальных компаний (sociedad patrimonial): администратор не должен владеть долей, которая делает его связанным лицом.
- Предпринимательская деятельность. Нужно положительное заключение ENISA об инновационном и экономически значимом проекте, а гражданину страны вне ЕС — ещё и разрешение на резиденцию для предпринимательской деятельности (статья 69 Закона 14/2013) до переезда.
- Высококвалифицированный специалист. Тот, кто оказывает услуги стартапам (empresas emergentes) или занимается обучением, исследованиями, разработками и инновациями, если эта работа даёт больше 40 % всех его доходов от работы и деятельности. Квалификация — по требованиям статьи 71 Закона 14/2013. Отдельного основания для научных сотрудников нет: они проходят по этому пункту или по трудовому договору.
Кому режим НЕ подходит — серая зона и ловушки
Самая частая ошибка — считать режим Бекхэма и визу цифрового кочевника одним и тем же. Виза — иммиграционный документ (Закон 14/2013 в редакции Закона 28/2022), дающий право жить и работать в Испании. Режим Бекхэма — отдельная налоговая опция, которую нужно выбрать формой 149; автоматически к визе она не прилагается. И главное: по визе кочевника режим доступен только наёмным работникам. Фрилансер, который работает по договорам и с 2026 года по разъяснениям UGE обязан встать на учёт в RETA, через визу режим не получает.
| Доход в год | Налог по режиму Бекхэма | Обычная шкала IRPF в Валенсии (ориентир) |
|---|---|---|
| 40 000 € | 9 600 € | Как правило, выгоднее обычная шкала |
| 60 000 € | 14 400 € | Зона безубыточности — считать на своих цифрах |
| 80 000 € | 19 200 € | Режим, как правило, выгоднее |
| 100 000 € | 24 000 € | Режим выгоднее |
| 150 000 € | 36 000 € | Режим заметно выгоднее |
| 250 000 € | 60 000 € | Режим заметно выгоднее |
| 500 000 € | 120 000 € | Верхняя часть дохода по обычной шкале облагается по ставке до 53,85 % |
| 800 000 € | 238 000 € (24 % с 600 000 € + 47 % с 200 000 €) | Режим выгоднее |
Налог по режиму Бекхэма посчитать просто: 24 % от дохода без вычетов. С обычной шкалой сложнее — она зависит от взносов в Seguridad Social, личного и семейного минимума, региональных вычетов. По ориентировочным расчётам для одинокого работника без детей в Валенсии точка безубыточности лежит примерно между 60 000 и 75 000 € в год; с детьми она выше, потому что семейные минимумы (mínimo por descendientes) в режиме Бекхэма не применяются. Перед подачей формы 149 посчитайте свой случай на симуляторе AEAT или с налоговым консультантом.
Финансовый порог и расчёт выгоды на реальных кейсах
Ниже — три условных примера, которые показывают, от чего зависит выгода. Налог по режиму рассчитан точно по ставкам статьи 93 LIRPF; налог по обычной шкале не приводим до евро: он зависит от личной ситуации, а наши оценки не заменяют расчёт на симуляторе AEAT.
Пример 1: удалённый разработчик, 80 000 € в год
- Профиль: наёмный разработчик британской компании, работает удалённо, договор на 80 000 € в год, переезжает с супругой в Валенсию по визе кочевника. Как наёмный работник он может выбрать режим.
- Обычный IRPF: прогрессивная шкала Валенсии (2026 год — от 18,3 % до 53,85 %) с учётом взносов, минимумов и вычетов. Ориентировочно налог будет сопоставим с налогом по режиму или немного выше.
- Режим Бекхэма: 80 000 × 24 % = 19 200 € в год, без минимумов и вычетов.
- Вывод: на таком доходе выгода небольшая; если у супруги нет дохода, обычная шкала с семейными минимумами может оказаться не хуже. Считайте оба варианта.
- Что ещё важно: дивиденды по иностранным брокерским счетам и доход от сдачи квартиры в Москве по режиму Бекхэма в Испании не облагаются. Обычный резидент декларирует их и платит по шкале 19–30 %, а иностранные активы дороже 50 000 € в категории указывает в форме 720.
Пример 2: финансовый директор, 200 000 € в год
- Профиль: финансовый директор переходит на работу в испанскую дочернюю компанию: 150 000 € зарплаты и до 50 000 € бонуса, всего 200 000 € в год.
- Обычный IRPF: верхняя часть дохода облагалась бы по максимальным ставкам шкалы Валенсии (до 53,85 %).
- Режим Бекхэма: 200 000 × 24 % = 48 000 € в год.
- Вывод: ориентировочно экономия исчисляется десятками тысяч евро в год; точную сумму покажет расчёт по обычной шкале.
- Что ещё важно: опционы и RSU — тоже трудовой доход, они облагаются по тем же 24 %.
Пример 3: администратор компании, 500 000 € в год
- Профиль: основатель IT-компании переезжает в Валенсию как администратор испанской дочерней SL с вознаграждением 500 000 € в год и получает дивиденды от холдинга за пределами Испании.
- Режим Бекхэма: 500 000 × 24 % = 120 000 € в год. Дивиденды иностранного холдинга в Испании не облагаются, налог на имущество — только по активам в Испании.
- Обычный IRPF: вознаграждение облагалось бы по прогрессивной шкале до 53,85 %, иностранные дивиденды — по шкале 19–30 %, а все иностранные активы пришлось бы указывать в форме 720.
- Подводные камни: администратор подходит при любой доле в компании, если она не патримониальная. Структуру холдинга и распределение дивидендов стоит заранее проверить с налоговым консультантом.
Modelo 149: как и когда подавать заявку
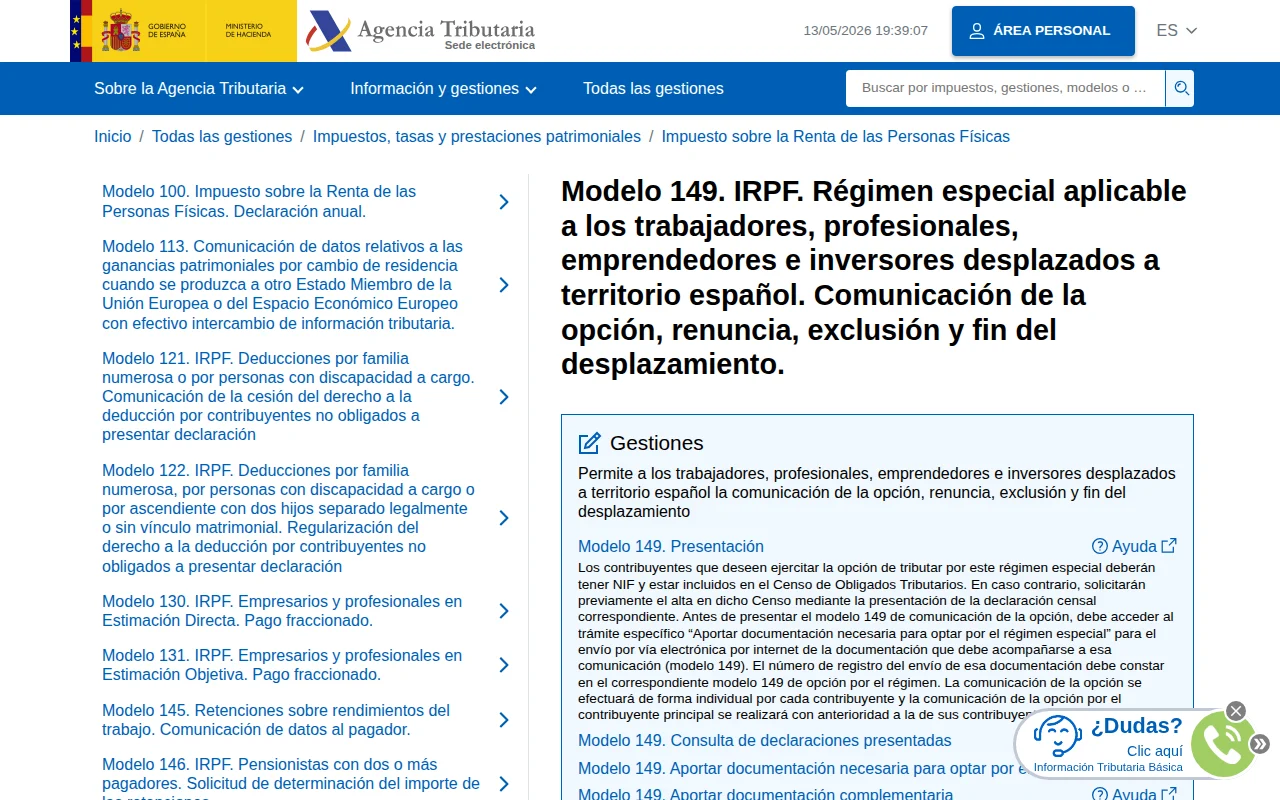
Modelo 149 — это уведомление налоговой о выборе режима. Подаётся оно только онлайн, на портале AEAT, с электронной подписью (certificado digital, Cl@ve или электронный DNI/NIE). Срок — 6 месяцев с даты начала деятельности, указанной в регистрации в испанской Seguridad Social, или в документе, который позволяет сохранить соцстрахование страны происхождения; если регистрация не обязательна — с даты из документа о начале деятельности (статья 116 Регламента IRPF). Отдельного срока «с даты получения визы» нет ни для кого. Срок пресекательный: пропустили — выбрать режим для этого переезда уже нельзя.
Что указать и что приложить
- Форма 149 — заполняется онлайн: основание переезда (трудовой договор, должность администратора, предпринимательство, работа специалиста), данные работодателя или компании, дата начала деятельности.
- Регистрация в Seguridad Social — с неё отсчитывается срок; документ можно получить на портале Seguridad Social (Importass).
- Основание переезда — трудовой договор или документ о командировании, документ о назначении администратором, заключение ENISA — в зависимости от вашего случая.
- Порядок загрузки документов — смотрите на странице процедуры G606 на сайте AEAT перед подачей.
После подачи налоговая в течение 10 рабочих дней, если всё в порядке, выдаёт документ, подтверждающий выбор режима (статья 119.4 Регламента IRPF). Его вы передаёте работодателю, чтобы тот удерживал налог по ставке 24 %. Это не заявление, которое одобряют или отклоняют «по молчанию»: правила об административном молчании к форме 149 не применяются. Форма 149 и годовая декларация 151 утверждены одним приказом — Orden HFP/1338/2023.
Семья: кто может присоединиться к режиму
Одно из главных изменений Закона 28/2022: с 1 января 2023 года режим можно распространить на семью. Раньше он был только индивидуальным, и супруг с детьми платили налоги по обычной шкале.
- Кто: супруг(а) или, если брака нет, второй родитель общих детей, а также дети младше 25 лет (любого возраста — при инвалидности).
- Когда переезжать: вместе с основным заявителем или позже — пока не закончился первый налоговый период, в котором он применяет режим.
- Условие по базе: сумма налогооблагаемых баз всех присоединившихся родственников должна быть меньше базы основного заявителя (статья 93.3). Это защита от схемы, когда основной доход проводится через супруга.
- Срок подачи формы 149 для родственников: 6 месяцев с даты их въезда в Испанию — или срок основного заявителя, если он истекает позже.
- Длительность: совпадает со сроком режима основного заявителя.
Иностранные активы, Patrimonio и форма 720
Обычный налоговый резидент Испании декларирует доход со всего мира (Modelo 100), указывает иностранные активы дороже 50 000 € в каждой категории в форме 720 и платит налог на имущество (Impuesto sobre el Patrimonio), если чистое имущество превышает необлагаемый минимум. В Валенсийском сообществе этот минимум с 11 августа 2026 года — 2 000 000 € (Закон 5/2026), поэтому для средних состояний налог на имущество и без режима Бекхэма теперь редко возникает.
В режиме Бекхэма вы платите IRPF только с испанских доходов и со всего трудового дохода: зарубежные дивиденды, проценты, аренда и продажа иностранной недвижимости в Испании не облагаются. Налог на имущество платится по реальной обязанности — только с активов, находящихся в Испании, если они превышают применимый минимум. Часто пишут, что в режиме Бекхэма не нужно подавать форму 720: это административный подход, который мы не смогли подтвердить в официальных источниках при этой проверке, — уточните у налогового консультанта. Подробнее об общих правилах — в материале «Налоги для резидентов Испании».
Modelo 151: ежегодная декларация и обязательства
Пока действует режим, каждый год подаётся Modelo 151 — специальная декларация вместо обычной Modelo 100. Её утвердил Orden HFP/1338/2023 от 13 декабря 2023 года (тот же приказ утвердил и форму 149). Подаётся она онлайн в сроки обычной кампании Renta; кампания за 2025 год уже прошла, даты кампании за 2026 год (весна 2027-го) пока не объявлены.
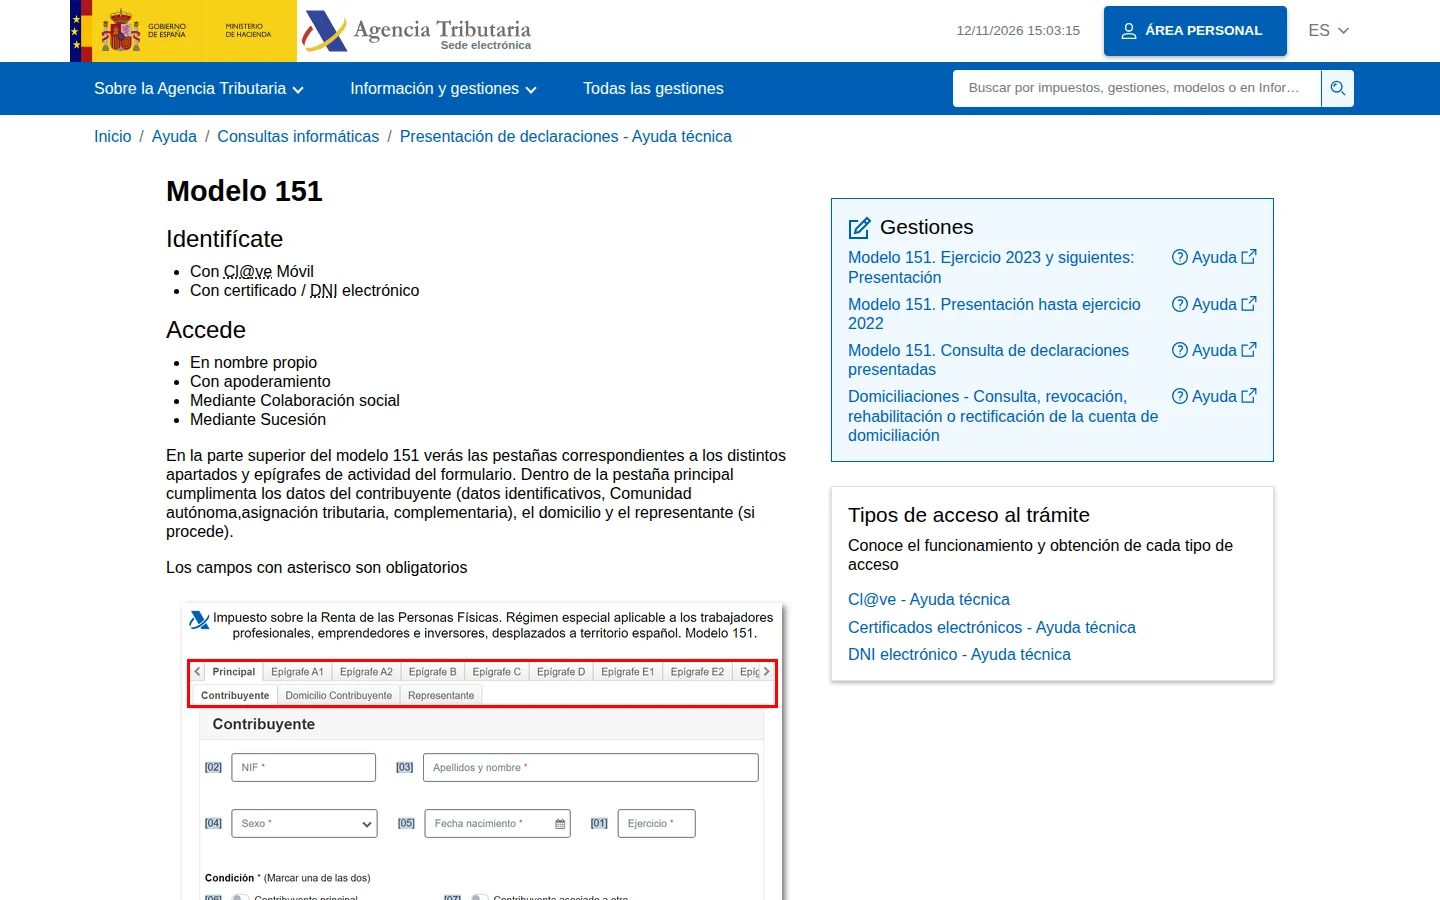
- Что декларируется: весь трудовой доход (24 % до 600 000 € и 47 % сверх), испанские дивиденды, проценты и прирост капитала (19–30 %) и другие испанские доходы. Иностранные нетрудовые доходы не включаются.
- Удержание у источника: работодатель удерживает 24 % (47 % с суммы сверх 600 000 € от одного плательщика) после того, как вы передали ему документ налоговой о выборе режима. Переплата возвращается через декларацию.
- Если не подать 151: при отсутствии налога к уплате — фиксированный штраф 200 € (статья 198.1 Общего налогового закона, LGT); если налог не доплачен — пропорциональный штраф по статье 191 LGT.
- Конец режима: после шести налоговых периодов вы переходите на обычную Modelo 100 и прогрессивную шкалу.
- Отказ от режима: подаётся той же формой 149 в ноябре или декабре года, предшествующего году, с которого отказ действует. Кто отказался или был исключён, выбрать режим снова не может.
Почему могут отказать или исключить из режима
- Пропущен 6-месячный срок подачи формы 149. Он отсчитывается от даты начала деятельности в регистрации в Seguridad Social, а не от въезда или получения TIE. Например, если въехали в марте, а регистрацию оформили в июне, срок истекает в декабре.
- Налоговое резидентство в Испании в любом из 5 предыдущих лет. Если несколько лет назад вы жили в Испании и были здесь налоговым резидентом, режим недоступен.
- Нет основания для переезда. Работа как обычный autónomo без заключения ENISA, резиденция no lucrativa (она не позволяет работать), виза кочевника у фрилансера — режим по ним не выбрать. При этом договор с испанским работодателем — полноценное основание.
- Доход через постоянное представительство в Испании. Если вы начали вести деятельность в Испании как ИП, вас исключат из всего режима с этого периода (кроме оснований ENISA и высококвалифицированного специалиста). О нарушении условий нужно сообщить налоговой в течение месяца.
- Семья с базой больше, чем у основного заявителя. Тогда родственники не могут применять режим.
- Игнорирование Modelo 151. Режим даёт ставку, но не освобождает от ежегодной декларации.
- Отказ или исключение — навсегда для этого переезда. Вернуться в режим после отказа или исключения нельзя.
Закон Бекхэма vs виза Digital Nomad — частая путаница
С появлением визы цифрового кочевника по Закону 28/2022 две темы стали обсуждать вместе. На деле это два независимых инструмента, которые часто, но не всегда используются вместе.
| Параметр | Виза кочевника | Режим Бекхэма |
|---|---|---|
| Что это | Иммиграционная виза или разрешение на резиденцию | Налоговый режим (опция в IRPF) |
| Норма | Закон 14/2013, статьи 74 bis — 74 quinquies (в редакции Закона 28/2022) | Статья 93 LIRPF (Закон 35/2006) |
| Кто оформляет | Консульство (виза) или UGE Министерства инклюзии (разрешение) | Agencia Tributaria (форма 149) |
| Финансовый порог | 200 % SMI — 2 849 € в месяц брутто (34 188 € в год) | Порога нет |
| Срок | Виза до 1 года; разрешение до 3 лет, затем продления по 2 года | 6 налоговых периодов (год переезда + 5) |
| Фрилансер | Да, до 20 % испанских клиентов | Нет (кроме оснований ENISA и высококвалифицированного специалиста) |
| Можно ли отдельно | Да, без режима Бекхэма | Да: трудовой договор с испанской компанией, администратор, ENISA |
| Главная выгода | Право жить в Испании и работать удалённо | 24 % до 600 000 € и необлагаемые иностранные нетрудовые доходы |
Можно переехать по визе кочевника и не выбирать режим Бекхэма — при доходе ориентировочно до 60 000–75 000 € обычная шкала может оказаться выгоднее. И можно выбрать режим без визы кочевника — например, по трудовому договору с испанским работодателем. Подача формы 149 — всегда отдельный шаг и отдельное решение.
Что дальше: следующие шаги для переезжающего
Если режим выглядит для вас выгодным, порядок действий такой. Проверьте, что в последние 5 лет вы не были налоговым резидентом Испании (сертификат налогового резидентства выдаёт налоговая служба страны, где вы жили). Оформите основание для переезда: трудовой договор с испанской компанией, визу кочевника как наёмный работник, назначение администратором или заключение ENISA; резиденция no lucrativa не подходит — она не позволяет работать. После въезда оформите TIE и empadronamiento, заранее получите электронную подпись и подайте форму 149 в течение 6 месяцев с даты начала деятельности в регистрации в Seguridad Social. Хорошая новость для тех, кто переезжает в 2026–2027 годах: на 2027 год изменений статьи 93 и Регламента не принято, а при распущенных Кортесах реформ в работе нет.